|
4/17/2024 Évaluer les perspectives de concepts d’innovation, avec un exemple tiré de la République démocratique du CongoRead NowSupposons qu’une dirigeante ait identifié un concept prometteur qui décrit approximativement comment un produit ou un service potentiel fonctionnerait et combien de ressources seraient nécessaires. Avant de progresser dans son développement, elle vérifie si le concept sera économiquement viable. Cet article blog décrira comment elle peut utiliser un modèle de flux de trésorerie pour vérifier la viabilité, et l’appliquera pour évaluer l’introduction d’un petit supermarché dans la ville de Bandundu, dans l’ouest de la République démocratique du Congo (R.D.C). Étape 1 : Estimer la période d’évaluation Estimer le temps en années nécessaire au développement de l’innovation, et à ses ventes (pour une organisation commerciale) ou à son utilisation (pour une organisation qui prend en considération la valeur sociale de l’innovation). Par exemple, la durée de développement peut être de deux ans et le période de vente peut être de cinq ans. Étape 2 : Estimer les coûts chaque année Estimer les coûts que l’organisation devra payer chaque année. Les coûts peuvent inclure des machines, de la main d’œuvre ou des matériaux, et ils peuvent être entraînés pendant le développement, la préparation à la production, la production ou les ventes. Étape 3 : Estimer la valeur générée chaque année Estimer la valeur que l’innovation générera chaque année. Si l’innovateur est une organisation commerciale, il s’agit de la valeur des ventes. Si l’innovateur prend en considération la valeur sociale de l’innovation, il s’agit de la valeur sociale en termes financiers pour les utilisateurs de l’innovation ou d’autres personnes. La valeur sociale est tout ce que l’innovation que les gens considèrent comme précieux dans l’innovation, même s’ils ne la paient pas. Par exemple, si l’innovation nourrit des personnes, c’est de la valeur sociale qu’ils la paient ou non. Si personne ne paie pas pour la valeur sociale, sa valeur financière doit être estimée. S’il existe des produits ou des services équivalents sur le marché, leur prix peut être utilisé comme approximation de la valeur sociale. Le prix la sous-estimera généralement. Étape 4 : Estimer la valeur nette créée chaque année Estimer la valeur nette générée chaque année en soustrayant les coûts de la valeur générée. Étape 5 : Sélectionner le taux d’actualisation d Lorsqu’une personne ou une organisation doit attendre pour obtenir de la valeur, elle considère généralement que celle-ci vaut moins que la même valeur créée aujourd’hui. Après tout, si la valeur d’aujourd’hui (la valeur actualisée) est financière (ou s’il s’agit de la valeur sociale que peut être convertie en valeur financière), elle pourrait l’investir et recevoir davantage de valeur à l’avenir. La valeur actualisée d’un valeur V qui apparaîtra dans T ans peut être mesurée comme V / (1+d)^T, où d est le « taux d’actualisation ». Lorsque d est plus grand, la valeur actualisée est plus petite. L’innovateur doit sélectionner le taux d’actualisation en fonction des circonstances. Il augmente si l’innovateur dispose de meilleures opportunités alternatives, ou s’il existe un risque plus élevé que la valeur n’émerge pas, ou si l’inflation est élevée. Dans les pays riches où l’inflation est faible, un taux d’actualisation typique d’une grande société peut être d’environ 15 pour cent. Étape 6 : Estimer la valeur nette actualisée créée chaque année Estimer la valeur nette actualisée créée chaque année en remplaçant V par la valeur nette estimée dans l’expression V / (1+d)^T. Étape 7 : Estimer la valeur nette actualisée au début du projet d’innovation Estimer la valeur nette actualisée de départ en additionnant les valeurs nettes actualisées estimées pour toutes les années. Étape 8 : Estimer la valeur nette actualisée avec les coûts les plus élevés possibles Estimer les coûts les plus élevés qui pourraient éventuellement être payés chaque année. Estimer ensuite la valeur nette actualisée comme à l’étape 7 avec les valeurs de l’étape 3 et le taux d’actualisation de l’étape 5, sauf s’il y a une bonne raison de les ajuster. « Éventuellement» signifie ici environ une chance sur vingt de se produire. Étape 9 : Estimer la valeur nette actualisée avec les valeurs annuelles les plus basses possibles Estimer les valeurs les plus basses qui pourraient éventuellement être générées chaque année et estimer la valeur nette actualisée avec les coûts de l’étape 2 et le taux d’actualisation de l’étape 5 sauf s’il y a une bonne raison de les ajuster. Étape 10 : Estimer la valeur nette actualisée avec le taux d’actualisation le plus élevé possible Sélectionner le taux d’actualisation le plus élevé qui pourrait éventuellement être approprié et estimer la valeur nette actualisée avec les coûts de l’étape 2 et les valeurs de l’étape 3 sauf s’il y a une bonne raison de les ajuster. Étape 11 : Évaluer la valeur du concept La valeur nette actualisée estimée doit être positive si le concept sera développé. Les valeurs nettes actualisées estimées avec les coûts les plus élevés, les valeurs les plus basses et le taux d’actualisation le plus élevé doivent également être prises en compte. S’ils sont négatifs, l’innovateur doit se demander si elle peut se permettre de payer ces pertes. Exemple : Évaluation de la fondation d’un petit supermarché à Bandundu, province du Kwilu Un innovateur envisage de créer un petit supermarché dans la ville de Bandundu et suit la procédure décrite pour estimer sa valeur. L’innovateur louerait un magasin vide et achèterait du matériel dont des rayonnages, un réfrigérateur et une caisse. Chaque année, elle achèterait des denrées alimentaires pour les revendre dans le magasin. Étape 1: Estimer la période d’évaluation La période est de 10 ans, ce qui est la durée pendant laquelle l’innovateur prévoit d’exploiter le magasin. Étape 2 : Estimer les coûts chaque année Les coûts pour l’année 1 sont divisés en différentes parties : le loyer (estimé à 50 millions de francs congolais), du matériel (18 millions de francs), et des denrées alimentaires (190 millions de francs). La somme des coûts pour l’année 1 est de 258 millions de francs. Dans les années à venir, l’innovateur paiera le loyer et les coûts alimentaires, qui devraient augmenter de 20 pour cent chaque année. La somme des coûts pour l’année 2 est donc de (50 millions + 190 millions) x 1,20 = 288 millions de francs, et elle augmentera de 20 pour cent chaque année suivante. Les coûts sont présentés à la ligne 1 du tableau 1. Le tableau 1 est également disponible en téléchargement pdf à la fin de l’article. Étape 3 : Estimer la valeur générée chaque année La valeur générée chaque année est estimée égale au coût alimentaire plus 30 pour cent. Pour l’année 1, on s’attend à ce qu’elle soit de 190 millions de francs x 1,30 = 247 millions de francs. Les valeurs sont indiquées à la ligne 2 du tableau 1. Étape 4 : Estimer la valeur nette créée chaque année Les valeurs nettes sont présentées à la ligne 3 du tableau 1. Étape 5 : Sélectionner le taux d’actualisation d Le taux d’actualisation est fixé à 30 pour cent. Le taux est assez haut car il existe des risques élevés dans l’environnement commercial liés aux défis sécuritaires et infrastructurels. Étape 6 : Estimer la valeur nette actualisée créée chaque année Les valeurs nettes actualisées sont présentées à la ligne 4 du tableau 1. Étape 7 : Estimer la valeur nette actualisée au début du projet d’innovation La valeur nette actualisée au début du projet est indiquée sous le tableau 1. Étape 8 : Estimer la valeur nette actualisée avec les coûts les plus élevés possibles Les coûts les plus élevés possibles sont estimés à 50 pour cent de plus que les coûts supposés à l’étape 2. Ce pourcentage représente la plus haute augmentation de prix alimentaires à Bandundu lorsque l’activité de milices a perturbé l’approvisionnement de denrées alimentaires à la ville pendant la première partie de 2024 (lien). Ces augmentations de prix semblent être une approximation raisonnable des effets d’autres perturbations liées à des conflit ou d’autres causes de l’interruption de transport (lien). Les coûts augmentés pourraient être partiellement répercutés sur les consommateurs par le biais de prix plus élevés. Les valeurs peuvent ainsi être augmentées, mais dans une mesure inférieure aux coûts. Les valeurs ne deviendraient que 25 pour cent plus élevées que les coûts alimentaires augmentés. Les chiffres révisés sont indiqués aux lignes 5 à 8 et sous le tableau 1. Étape 9 : Estimer la valeur nette actualisée avec les valeurs annuelles les plus basses possibles Les valeurs annuelles les plus basses possibles sont supposées être 15 pour cent plus élevées que les coûts alimentaires, par exemple lorsqu’il y a forte concurrence entre les supermarchés. Les chiffres révisés sont indiqués aux lignes 9 à 12 et sous le tableau 1. Étape 10 : Estimer la valeur nette actualisée avec le taux d’actualisation le plus élevé possible Le taux d’actualisation le plus élevé possible est supposé être 40 pour cent. Cela pourrait être approprié si la situation sécuritaire empire, entraînant des hauts risques pour les opérations et la demande de consommateurs. Les chiffres révisés sont indiqués aux lignes 13 à 16 et sous le tableau 1. Étape 11 : Évaluer la valeur du concept L’estimation principale de la valeur nette actualisée du concept au début du projet est positive, à 26 millions de francs. Toutefois, en utilisant les coûts les plus élevés possibles ou les valeurs les plus basses possibles chaque année, la valeur nette actualisée de départ est négative et importante. L’innovateur considère que la risque de ces pertes est excessif, et décide de ne pas poursuivre le concept sous sa forme proposée. Néanmoins, elle constate que les pertes pourraient être réduites ou supprimées en réduisant le coût de location du magasin ou en maintenant un revenu élevé face à la concurrence. Elle essaie donc d’améliorer le concept en recherchant des magasins moins chers et une expérience client améliorée pour encourager la fidélité. Une copie vierge du tableau 1 est disponible en téléchargement pdf à la fin de l’article, pour utilisation dans d’autres projets d’innovation. 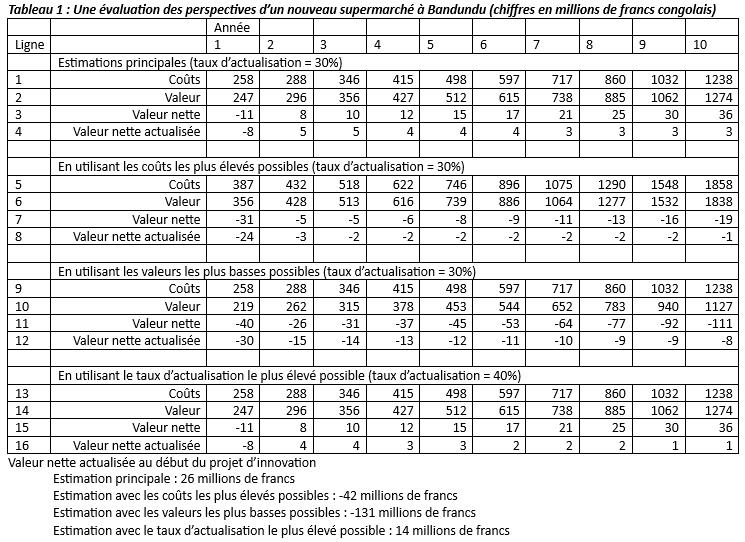 
0 Comments
|
Auteur
Le blog et le site sont écrits par James Waters. Il est économiste britannique. Archives
July 2024
Categories
|
||||
 RSS Feed